Giải thể doanh nghiệp FDI là thủ tục chấm dứt tư cách pháp nhân của tổ chức kinh tế có vốn đầu tư nước ngoài tại Việt Nam, thực hiện theo Luật Doanh nghiệp 2020 và Nghị định 168/2025/NĐ-CP.
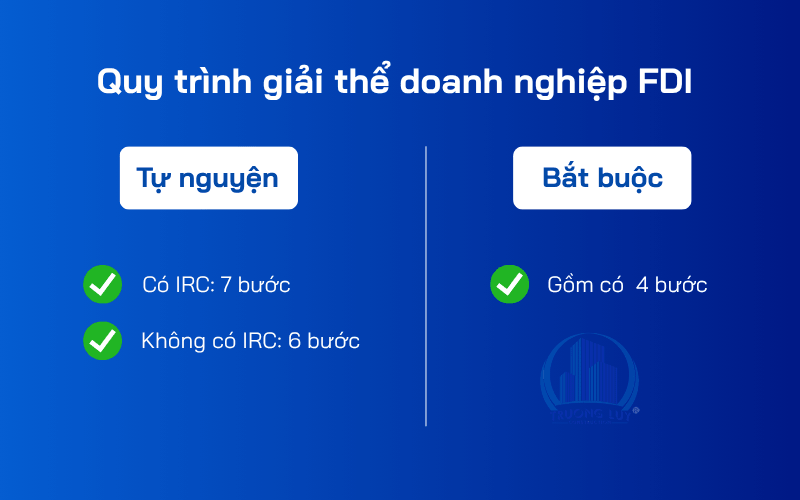
Doanh nghiệp FDI có Giấy chứng nhận đăng ký đầu tư (IRC) phải thực hiện thêm bước chấm dứt dự án đầu tư trước khi tiến hành giải thể; doanh nghiệp không có IRC thực hiện theo quy trình giải thể thông thường.
Toàn bộ quy trình giải thể doanh nghiệp tự nguyện gồm 7 bước, thời gian thực hiện thực tế từ 3 đến 6 tháng tùy tình trạng thuế.
Giải thể doanh nghiệp FDI là gì và khi nào áp dụng?
Giải thể doanh nghiệp FDI là thủ tục chấm dứt tư cách pháp nhân của công ty có vốn đầu tư nước ngoài theo ý chí của nhà đầu tư hoặc quyết định của cơ quan nhà nước.
Khác với phá sản (một thủ tục tư pháp do Tòa án xử lý khi doanh nghiệp mất khả năng thanh toán), giải thể là thủ tục hành chính và chỉ được thực hiện khi doanh nghiệp đã thanh toán xong toàn bộ nợ.
Khác nhau giữa giải thể doanh nghiệp FDI và tạm ngừng kinh doanh
Khi doanh nghiệp FDI gặp khó khăn tạm thời, tạm ngừng kinh doanh (tối đa 12 tháng/lần thông báo theo Điều 60 Nghị định 168/2025) thường được khuyến nghị thay vì giải thể ngay, vì thủ tục đơn giản hơn nhiều và có thể hoạt động trở lại bất kỳ lúc nào.
| Tiêu chí | Giải thể | Tạm ngừng kinh doanh |
|---|---|---|
| Tính chất | Vĩnh viễn, không thể phục hồi | Tạm thời, có thể hoạt động lại |
| Thời gian thủ tục | 3 – 6 tháng (thực tế) | 3 – 5 ngày làm việc |
| Nghĩa vụ thuế | Phải quyết toán toàn bộ | Nộp thông báo, miễn một số nghĩa vụ khai thuế trong kỳ tạm ngừng |
| Chi phí | Cao (phí dịch vụ, nhân lực xử lý hồ sơ) | Thấp |
| Phù hợp khi | Quyết định rút khỏi thị trường Việt Nam vĩnh viễn | Tạm dừng do thị trường, tái cơ cấu, hoặc chờ chuyển nhượng vốn |
Doanh nghiệp FDI giải thể trong những trường hợp nào?
Theo Điều 207 Luật Doanh nghiệp 2020, doanh nghiệp FDI được phép giải thể trong 4 trường hợp cụ thể, chia thành 2 nhóm: tự nguyện và bắt buộc.
3 trường hợp giải thể tự nguyện
- Hết thời hạn hoạt động đã ghi trong Điều lệ công ty mà không có quyết định gia hạn;
- Theo nghị quyết hoặc quyết định của chủ sở hữu công ty, Hội đồng thành viên, Đại hội đồng cổ đông (tùy loại hình doanh nghiệp);
- Công ty không còn đủ số lượng thành viên tối thiểu theo luật định trong 6 tháng liên tục mà không thực hiện thủ tục chuyển đổi loại hình.
2 trường hợp giải thể bắt buộc
- Bị thu hồi Giấy chứng nhận đăng ký kinh doanh (ERC) hoặc bị thu hồi Giấy chứng nhận đăng ký đầu tư (IRC) theo quy định tại Điều 212 Luật Doanh nghiệp 2020;
- Theo quyết định của Tòa án có hiệu lực pháp luật.
Điều kiện bắt buộc để doanh nghiệp FDI được phép giải thể
Căn cứ khoản 2 Điều 207 Luật Doanh nghiệp 2020, doanh nghiệp FDI chỉ được tiến hành giải thể khi đáp ứng đồng thời 2 điều kiện bắt buộc sau:
- Điều kiện 1: Đã thanh toán toàn bộ các khoản nợ và nghĩa vụ tài sản, bao gồm lương người lao động, BHXH, BHYT, BHTN, nợ thuế và toàn bộ nợ thương mại
- Điều kiện 2: Không đang trong quá trình giải quyết tranh chấp tại Tòa án hoặc Trọng tài
Lưu ý thực tế: Nếu doanh nghiệp còn nợ thuế chưa xử lý, Cơ quan thuế sẽ từ chối xác nhận hoàn thành nghĩa vụ thuế dẫn đến cơ quan đăng ký kinh doanh không thể cập nhật trạng thái “Đã giải thể” dù hồ sơ đã nộp đủ.
Quy trình giải thể doanh nghiệp FDI có giấy chứng nhận đăng ký đầu tư
Tại Việt Nam, phần lớn công ty có vốn đầu tư nước ngoài đều phải có giấy chứng nhận đăng ký đầu tư (IRC) trước khi hoạt động chính thức.
Vì vậy, quy trình giải thể doanh nghiệp FDI sẽ tập trung vào trường hợp doanh nghiệp có IRC.
1. Trường hợp tự nguyện giải thể doanh nghiệp FDI
Doanh nghiệp FDI thuộc 1 trong 3 trường hợp giải thể tự nguyện ở trên, phải tiến hành quy trình giải thể tự nguyện doanh nghiệp FDI gồm 7 bước sau:
Bước 1: Chấm dứt hoạt động dự án đầu tư
Nhà đầu tư nộp hồ sơ tại Sở Tài chính hoặc Ban Quản lý KCN nơi cấp IRC trong vòng 15 ngày kể từ ngày ra quyết định chấm dứt. Hồ sơ bao gồm:
- Quyết định chấm dứt hoạt động dự án đầu tư (ký bởi chủ sở hữu, Hội đồng thành viên hoặc Đại hội đồng cổ đông)
- Giấy chứng nhận đăng ký đầu tư (IRC) bản gốc để nộp lại cho cơ quan
- Tài liệu ghi nhận lý do chấm dứt (hợp đồng, điều lệ hoặc quyết định nội bộ)
- Giấy ủy quyền hợp lệ (nếu thực hiện qua người đại diện)
Sau khi nhận hồ sơ hợp lệ, Cơ quan đăng ký đầu tư thông báo việc chấm dứt đến Phòng Đăng ký kinh doanh và các cơ quan liên quan.
Bước 2: Thông qua quyết định giải thể và gửi hồ sơ thông báo
Cơ quan quản trị doanh nghiệp (HĐTV, ĐHĐCĐ hoặc chủ sở hữu) thông qua nghị quyết hoặc quyết định giải thể.
Văn bản này phải có các nội dung bắt buộc theo khoản 1 Điều 208 Luật Doanh nghiệp 2020:
- Tên và địa chỉ trụ sở chính của doanh nghiệp
- Lý do giải thể
- Thời hạn và thủ tục thanh lý hợp đồng, thanh toán nợ
- Phương án xử lý nghĩa vụ phát sinh từ hợp đồng lao động
- Họ tên và chữ ký của người đại diện theo pháp luật
Trong 7 ngày làm việc kể từ ngày thông qua, doanh nghiệp gửi quyết định và biên bản họp đến: Phòng ĐKKD cấp tỉnh, Cơ quan thuế, và toàn bộ người lao động.
Đồng thời đăng lên Cổng thông tin quốc gia về đăng ký doanh nghiệp và niêm yết công khai tại trụ sở, chi nhánh, văn phòng đại diện.
Nếu doanh nghiệp còn nghĩa vụ tài chính chưa thanh toán, phải gửi kèm phương án giải quyết nợ đến từng chủ nợ (nêu rõ số nợ, thời hạn, địa điểm và phương thức thanh toán).
Bước 3: Cơ quan ĐKKD công bố và chuyển trạng thái pháp lý
Căn cứ khoản 2 Điều 64 Nghị định 168/2025/NĐ-CP, trong 3 ngày làm việc kể từ khi nhận hồ sơ từ Bước 2, Cơ quan ĐKKD cấp tỉnh thực hiện:
- Đăng tải quyết định giải thể lên Cổng thông tin quốc gia
- Chuyển trạng thái pháp lý của doanh nghiệp sang “Đang làm thủ tục giải thể”
- Chuyển trạng thái pháp lý của chi nhánh, văn phòng đại diện, địa điểm kinh doanh sang “Đang làm thủ tục chấm dứt hoạt động”
- Gửi thông tin đến Cơ quan thuế và Cơ quan thi hành án dân sự
Từ thời điểm này, doanh nghiệp và người quản lý bị cấm thực hiện các hành vi: cất giấu tài sản, từ bỏ quyền đòi nợ, ký hợp đồng mới (trừ phục vụ giải thể), cầm cố, thế chấp, tặng cho tài sản hoặc huy động vốn dưới mọi hình thức.
Vi phạm có thể bị xử phạt hành chính hoặc truy cứu hình sự theo khoản 2 Điều 211 Luật Doanh nghiệp 2020.
Bước 4: Chấm dứt hoạt động các đơn vị phụ thuộc
Theo khoản 4 Điều 64 Nghị định 168/2025/NĐ-CP, trước khi nộp hồ sơ giải thể chính thức (Bước 6), doanh nghiệp bắt buộc hoàn tất thủ tục chấm dứt hoạt động của toàn bộ chi nhánh, văn phòng đại diện và địa điểm kinh doanh tại Cơ quan ĐKKD cấp tỉnh nơi đặt từng đơn vị.
Lưu ý: Mỗi đơn vị phụ thuộc phải hoàn thành đóng mã số thuế trước khi nộp hồ sơ chấm dứt.
Bước 5: Quyết toán thuế và đóng mã số thuế
Hồ sơ nộp tại Cơ quan thuế quản lý trực tiếp:
- Công văn đề nghị đóng mã số thuế (theo Mẫu 24/ĐK-TCT)
- Quyết định giải thể doanh nghiệp
- Báo cáo tình hình sử dụng hóa đơn
- Báo cáo tài chính đến thời điểm giải thể (có xác nhận kiểm toán nếu áp dụng)
- Biên bản xác nhận hoàn trả hoặc hủy hóa đơn còn tồn
- Văn bản xác nhận hoàn thành nghĩa vụ xuất nhập khẩu của Tổng cục Hải quan (áp dụng nếu doanh nghiệp có hoạt động xuất nhập khẩu)
Bước 6: Nộp hồ sơ đăng ký giải thể chính thức
Trong 5 ngày làm việc kể từ ngày thanh toán hết các khoản nợ, người đại diện theo pháp luật nộp hồ sơ tại Phòng ĐKKD cấp tỉnh nơi doanh nghiệp đặt trụ sở chính, hoặc nộp trực tuyến qua dangkykinhdoanh.gov.vn.
Hồ sơ theo khoản 1 Điều 210 Luật Doanh nghiệp 2020 bao gồm:
- Thông báo về giải thể doanh nghiệp (theo mẫu quy định)
- Báo cáo thanh lý tài sản doanh nghiệp
- Danh sách chủ nợ và số nợ đã thanh toán — gồm cả thuế, BHXH, BHYT, BHTN
- Giấy chứng nhận đăng ký doanh nghiệp (ERC) bản gốc
- Con dấu và Giấy chứng nhận mẫu dấu (nếu sử dụng con dấu do Công an cấp trước 01/07/2015)
Bước 7: Cơ quan ĐKKD xử lý và cập nhật “Đã giải thể”
Căn cứ khoản 5 Điều 64 Nghị định 168/2025/NĐ-CP, sau khi nhận hồ sơ Bước 6:
- Cơ quan ĐKKD gửi thông tin để Cơ quan thuế phản hồi trong 2 ngày làm việc
- Nếu Cơ quan thuế xác nhận hoàn thành nghĩa vụ: trong 5 ngày làm việc, trạng thái pháp lý chuyển sang “Đã giải thể” trên Cơ sở dữ liệu quốc gia
- Nếu Cơ quan thuế từ chối vì doanh nghiệp chưa hoàn thành nghĩa vụ thuế: Cơ quan ĐKKD thông báo để doanh nghiệp xử lý trước khi xem xét lại
Lưu ý:
- Căn cứ pháp lý: Khoản 6 Điều 64 Nghị định 168/2025/NĐ-CP.
- Mốc thời gian: Sau 180 ngày kể từ ngày Cơ quan đăng ký kinh doanh (ĐKKD) nhận quyết định giải thể (Bước 2).
- Điều kiện áp dụng:
- Doanh nghiệp không nộp hồ sơ Bước 6.
- Không có văn bản phản đối từ Cơ quan thuế hoặc các bên liên quan.
- Kết quả: Trong 03 ngày làm việc kể từ khi hết thời hạn 180 ngày, Cơ quan ĐKKD tự động cập nhật tình trạng pháp lý của doanh nghiệp sang “Đã giải thể”.
2. Trường hợp bắt buộc giải thể doanh nghiệp FDI
Doanh nghiệp bị thu hồi IRC hoặc ERC, hoặc bị giải thể theo phán quyết của Tòa án thì quy trình giải thể doanh nghiệp FDI rút gọn còn 4 bước sau:
➨ Bước 1: Cơ quan đăng ký đầu tư quyết định chấm dứt dự án và thu hồi IRC (hoặc Tòa án ra phán quyết).
Trong 3 ngày làm việc, Cơ quan ĐKKD đăng tải quyết định, chuyển trạng thái sang “Đang làm thủ tục giải thể” và gửi thông tin đến Cơ quan thuế.
➨ Bước 2: Doanh nghiệp triệu tập họp để quyết định giải thể
- Trong 10 ngày kể từ khi nhận quyết định thu hồi hoặc quyết định của Tòa án, doanh nghiệp phải triệu tập họp để thông qua quyết định giải thể.
- Nghị quyết và bản sao quyết định thu hồi phải được gửi đến Cơ quan ĐKKD, Cơ quan thuế và người lao động, đồng thời niêm yết công khai tại trụ sở.
➨ Bước 3: Thanh toán nợ và giải quyết các vấn đề khác
- Doanh nghiệp thanh toán toàn bộ các khoản nợ theo thứ tự ưu tiên quy định tại khoản 5 Điều 208 Luật Doanh nghiệp 2020:
- Tiền lương, trợ cấp thôi việc, bảo hiểm xã hội (BHXH), bảo hiểm y tế (BHYT), bảo hiểm thất nghiệp (BHTN) và các quyền lợi khác của người lao động theo thỏa ước lao động tập thể và hợp đồng lao động đã ký.
- Các khoản nợ thuế (bao gồm thuế thu nhập doanh nghiệp, thuế giá trị gia tăng, thuế thu nhập cá nhân, thuế nhà thầu và các nghĩa vụ thuế khác).
- Các khoản nợ khác (nợ thương mại, nợ ngân hàng, nợ đối với cá nhân và tổ chức).
- Trong thời hạn 05 ngày làm việc kể từ ngày thanh toán hết các khoản nợ, doanh nghiệp nộp hồ sơ đăng ký giải thể.
➨ Bước 4: Nếu doanh nghiệp không làm hồ sơ giải thể và không có ý kiến phản đối, Cơ quan đăng ký kinh doanh tự động cập nhật “Đã giải thể”.
➤ Bảng tổng hợp thời gian và hồ sơ từng bước giải thể FDI
| Bước | Nội dung | Thời hạn pháp lý | Cơ quan thực hiện | Ghi chú |
|---|---|---|---|---|
| 1 | Chấm dứt dự án đầu tư (nộp IRC) | 15 ngày từ ngày quyết định | Cơ quan đăng ký đầu tư | Chỉ DN có IRC |
| 2 | Thông qua quyết định + gửi hồ sơ thông báo | 7 ngày làm việc từ ngày thông qua | Phòng ĐKKD + Cơ quan thuế + NLĐ | Phải đăng Cổng quốc gia |
| 3 | Cơ quan ĐKKD công bố + đổi trạng thái | 3 ngày làm việc | Phòng ĐKKD | Tự động |
| 4 | Chấm dứt đơn vị phụ thuộc | Trước Bước 6 | Phòng ĐKKD nơi đặt đơn vị | Bắt buộc nếu có chi nhánh/VPĐD |
| 5 | Quyết toán thuế + đóng MST | Thực tế: 45 ngày – 3 tháng | Cơ quan thuế | Bước mất thời gian nhất |
| 6 | Nộp hồ sơ giải thể chính thức | 5 ngày làm việc sau khi hết nợ | Phòng ĐKKD | Hoặc qua Cổng trực tuyến |
| 7 | Cập nhật “Đã giải thể” | 5 ngày làm việc | Phòng ĐKKD + Thuế | Tự động sau 180 ngày nếu không nộp hồ sơ |
Tổng thời gian thực tế: 3–6 tháng (trường hợp thuận lợi, sổ sách sạch, không nợ thuế). Doanh nghiệp có sổ sách kế toán phức tạp, nợ thuế lớn hoặc nhiều chi nhánh có thể kéo dài đến 12 tháng.
Quy trình giải thể doanh nghiệp FDI không có giấy chứng nhận đăng ký đầu tư
Với doanh nghiệp FDI không có giấy chứng nhận đăng ký đầu tư và tự nguyện giải thể thì chỉ cần thực hiện từ bước 2 của quy trình giải thể doanh nghiệp FDI tự nguyện ở trên.
Còn với doanh nghiệp FDI bị bắt buộc giải thể thì sẽ thực hiện quy trình giống quy trình giải thể bắt buộc doanh nghiệp FDI có giấy chứng nhận đầu tư đã được Trường Lũy nên ở trên.
Những lưu ý thực tế khi giải thể doanh nghiệp FDI
Ngoài quy trình pháp lý, doanh nghiệp FDI cần xử lý một số vấn đề thực tế song song để tránh kéo dài thủ tục hoặc phát sinh rủi ro pháp lý.
➤ Xử lý tài khoản vốn đầu tư trực tiếp (DICA)
Doanh nghiệp FDI phải đóng tài khoản vốn đầu tư trực tiếp nước ngoài (Direct Investment Capital Account — DICA) tại ngân hàng thương mại được phép trước khi hoàn tất giải thể.
➤ Xử lý con dấu
- Doanh nghiệp thành lập trước 01/07/2015 và sử dụng con dấu do Công an cấp: phải trả lại con dấu cùng Giấy chứng nhận mẫu dấu cho cơ quan Công an và nhận Giấy chứng nhận đã thu hồi con dấu. Nộp kèm vào hồ sơ Bước 6.
- Doanh nghiệp thành lập sau 01/07/2015: tự quyết định hình thức hủy con dấu, không cần thủ tục Công an.
➤ Thanh lý và chuyển tài sản về nước
- Nhà đầu tư tự thực hiện thanh lý tài sản theo pháp luật hiện hành.
- Riêng quyền sử dụng đất và tài sản gắn liền với đất thực hiện theo pháp luật đất đai.
- Toàn bộ việc chuyển tiền về nước phải thực hiện qua tài khoản DICA và tuân thủ pháp luật ngoại hối.
➤ Doanh nghiệp có nhiều dự án đầu tư
Trường hợp doanh nghiệp quản lý nhiều dự án đầu tư:
- Khi chấm dứt một dự án, chỉ cần làm thủ tục chấm dứt dự án đó tại Cơ quan đăng ký đầu tư.
- Giải thể doanh nghiệp chỉ thực hiện khi chấm dứt toàn bộ hoạt động hoặc dự án duy nhất.
➤ Giám đốc / chủ sở hữu đã về nước
Đây là vướng mắc phổ biến nhất trong thực tế. Doanh nghiệp cần chuẩn bị một trong các phương án:
- Giấy ủy quyền hợp lệ có chứng thực lãnh sự hoặc gắn dấu Apostille, ủy quyền cho người đại diện pháp lý tại Việt Nam xử lý toàn bộ thủ tục;
- Chỉ định người đại diện theo pháp luật mới có địa chỉ thường trú tại Việt Nam trước khi làm thủ tục giải thể.
➤ Hủy bỏ thủ tục giải thể (nếu DN muốn tiếp tục hoạt động)
Theo khoản 7 Điều 64 Nghị định 168/2025/NĐ-CP: trong vòng 180 ngày kể từ khi Cơ quan ĐKKD nhận quyết định giải thể và trạng thái pháp lý chưa bị chuyển sang “Đã giải thể”, doanh nghiệp có thể gửi thông báo hủy bỏ kèm nghị quyết hủy giải thể đến Cơ quan ĐKKD.
Trong 1 ngày làm việc, trạng thái pháp lý được khôi phục về trạng thái trước đó.
Để được tư vấn chi tiết, liên hệ ngay 0869 0277 691 (Mrs. Như)