Doanh nghiệp FDI phải hoàn tất đăng ký thuế lần đầu trong thời hạn 10 ngày làm việc kể từ ngày nhận Giấy chứng nhận đăng ký doanh nghiệp (ERC) theo đúng quy định tại Luật Quản lý thuế số 108/2025/QH15 và Nghị định 252/2026/NĐ-CP.
Bài viết này hướng dẫn đầy đủ: những việc cần chuẩn bị trước, hồ sơ cần nộp, trình tự thực hiện, và các điểm đặc thù mà doanh nghiệp FDI phải lưu ý trong môi trường pháp lý mới.
Khung pháp lý đăng ký thuế cho doanh nghiệp FDI
Kể từ ngày 01/7/2026, hệ thống pháp luật quản lý thuế ảnh hưởng trực tiếp đến doanh nghiệp FDI khi đăng ký thuế lần đầu.
1. Căn cứ pháp lý áp dụng hiện hành:
- Luật Quản lý thuế số 108/2025/QH15
- Nghị định 252/2026/NĐ-CP
- Thông tư 90/2026/TT-BTC
2. Doanh nghiệp FDI được xác định rõ là người nộp thuế: Theo Khoản 1 Điều 2 Luật số 108/2025/QH15, tổ chức nước ngoài có hoạt động kinh doanh tại Việt Nam hoặc có thu nhập phát sinh tại Việt Nam được quy định rõ ràng là đối tượng nộp thuế.
3. Rút ngắn thời hạn khai bổ sung hồ sơ thuế từ 10 năm xuống còn 5 năm: Doanh nghiệp FDI phải rà soát và khai bổ sung các sai sót trong vòng 5 năm kể từ ngày hết hạn nộp hồ sơ khai thuế.
Doanh nghiệp FDI cần chuẩn bị gì trước khi làm thủ tục kê khai thuế lần đầu?
Trước khi nộp hồ sơ tại cơ quan thuế, nhà đầu tư cần hoàn thành 4 việc sau:
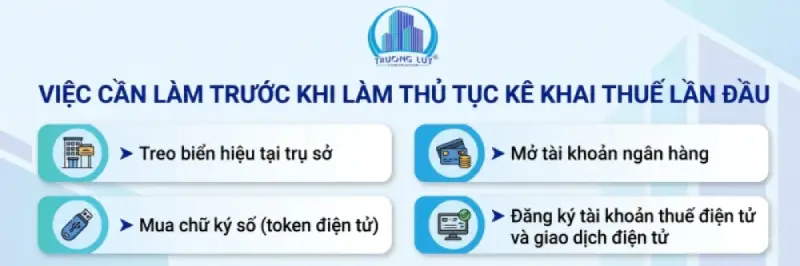
➤ Treo biển hiệu tại trụ sở
- Doanh nghiệp phải treo bảng hiệu có đầy đủ các thông tin: tên công ty, mã số thuế (là mã số doanh nghiệp), địa chỉ trụ sở chính.
- Cơ quan thuế có thể xuống kiểm tra trụ sở thực tế.
- Nếu kiểm tra mà trụ sở không có biển hiệu hoặc không có hoạt động, doanh nghiệp có thể bị khóa mã số thuế ngay lập tức.
➤ Mua chữ ký số (token điện tử)
- Toàn bộ thủ tục nộp tờ khai thuế bắt buộc thực hiện trực tuyến qua cổng thuedientu.gdt.gov.vn.
- Không có chữ ký số, doanh nghiệp không thể ký và gửi bất kỳ tờ khai nào.
➤ Mở tài khoản ngân hàng
Đây là điểm khác biệt quan trọng nhất so với doanh nghiệp nội địa. Theo quy định của Ngân hàng Nhà nước, doanh nghiệp FDI bắt buộc mở 2 loại tài khoản:
| Loại tài khoản | Mục đích sử dụng | Lưu ý quan trọng |
| Tài khoản vốn đầu tư trực tiếp (DICA) | Nhận vốn góp từ nhà đầu tư nước ngoài; chuyển lợi nhuận, cổ tức ra nước ngoài | Phải góp đủ vốn đăng ký trong vòng 90 ngày kể từ ngày cấp ERC |
| Tài khoản thanh toán VND / ngoại tệ | Giao dịch kinh doanh hàng ngày: thu tiền khách hàng, trả lương, nộp thuế | Phải thông báo cho cơ quan thuế trong vòng 10 ngày kể từ ngày mở |
Sau khi mở tài khoản, doanh nghiệp phải cung cấp đầy đủ, chính xác, kịp thời thông tin đăng ký thuế bao gồm thông tin tài khoản ngân hàng theo quy định tại Điều 6 Nghị định Nghị định 252/2026/NĐ-CP.
➤ Đăng ký tài khoản thuế điện tử và giao dịch điện tử
Theo quy định mới tại Luật Quản lý thuế 2025, toàn bộ giao dịch thuế được thực hiện điện tử. Doanh nghiệp FDI đồng thời đăng ký giao dịch thuế điện tử cùng với đăng ký thuế lần đầu trên hệ thống thuedientu.gdt.gov.vn. Hệ thống yêu cầu cắm chữ ký số để ký xác thực.
Sau khi đăng ký thành công, Tổng cục Thuế cấp tài khoản với:
- Tên đăng nhập: Mã số thuế – QL
- Mật khẩu: do doanh nghiệp tự đặt
Hồ sơ kê khai thuế lần đầu gồm những gì?
Doanh nghiệp FDI cần chuẩn bị 2 bộ hồ sơ kê khai thuế lần đầu (1 bộ nộp cho cơ quan thuế, 1 bộ lưu nội bộ sau khi được đóng dấu xác nhận).
Hồ sơ gồm có các tài liệu sau:
| STT | Tài liệu | Ghi chú |
| 1 | Quyết định bổ nhiệm Giám đốc / Tổng Giám đốc | Bản gốc hoặc công chứng |
| 2 | Quyết định bổ nhiệm Kế toán trưởng | Bản gốc hoặc công chứng |
| 3 | Bảng đăng ký phương pháp khấu hao tài sản cố định | Theo Thông tư số 45/2013/TT-BTC |
| 4 | Tờ khai đăng ký thuế mẫu tương ứng | Theo Thông tư 90/2026/TT-BTC |
| 5 | Tờ khai đăng ký hình thức kế toán và sử dụng hóa đơn | Theo Thông tư 99/2025/TT-BTC, Thông tư 58/2026/TT-BTC hoặc Thông tư 133/2016/TT-BTC |
| 6 | Phiếu kê khai thông tin doanh nghiệp | Tùy từng quận/huyện có yêu cầu |
| 7 | Bản sao Giấy chứng nhận đăng ký doanh nghiệp (ERC) | Có công chứng |
| 8 | Bản sao Giấy chứng nhận đăng ký đầu tư (IRC) | Có công chứng |
| 9 | Bản sao CMND/CCCD/Hộ chiếu của người đại diện pháp luật và Kế toán trưởng | Bản sao có xác nhận |
| 10 | Giấy ủy quyền | Nếu người đại diện pháp luật không trực tiếp đi nộp |
Lưu ý quan trọng theo Nghị định 252/2026/NĐ-CP: Người nộp thuế phải cung cấp đầy đủ, chính xác, kịp thời thông tin đăng ký thuế; chịu trách nhiệm về tính chính xác của thông tin do mình cung cấp.
Thủ tục kê khai thuế lần đầu cho doanh nghiệp FDI
Doanh nghiệp đã mua chữ ký số + mở tài khoản ngân hàng + đăng ký tài khoản thuế → Chỉ cần nộp hồ sơ tại Cục Thuế nơi đặt trụ sở
Doanh nghiệp chưa làm 3 việc trên thì phải thực hiện 7 bước dưới đây:
Bước 1: Mua chữ ký số & đăng ký tài khoản thuế điện tử
- Theo Luật 108/2025/QH15, toàn bộ giao dịch thuế thực hiện điện tử, vì vậy phải cần có chữ ký số để giao dịch.
- Không có chữ ký số thì không thực hiện được bất kỳ bước nào tiếp theo.
Bước 2: Mở tài khoản ngân hàng
Làm song song với Bước 1. Sau khi mở xong, thông báo số tài khoản cho cơ quan thuế trong vòng 10 ngày làm việc.
Cần mở 2 loại tài khoản: DICA (tài khoản vốn đầu tư) và tài khoản thanh toán thông thường.
Bước 3: Nộp hồ sơ khai thuế ban đầu
Theo Thông tư 90/2026/TT-BTC, có 2 hình thức nộp hồ sơ sau:
1. Cơ chế một cửa liên thông (đăng ký thuế cùng lúc đăng ký doanh nghiệp)
- Nộp hồ sơ tại Cơ quan đăng ký kinh doanh (nay thuộc Sở Tài chính);
- Thông tin tự động chuyển sang cơ quan thuế.
2. Nộp trực tiếp tại cơ quan thuế (đã đăng ký doanh nghiệp, chưa đăng ký thuế)
- Nộp tại Cục/Chi cục Thuế nơi đặt trụ sở;
- Hạn chót: 10 ngày làm việc kể từ ngày được cấp phép thành lập.
Cả 2 hình thức đều ưu tiên nộp điện tử qua Cổng Tổng cục Thuế. Cơ quan thuế phản hồi trong 2 – 3 ngày làm việc.
Trường hợp đặc biệt: Nhà cung cấp nước ngoài không có cơ sở thường trú nhưng kinh doanh thương mại điện tử tại Việt Nam → đăng ký riêng trên Cổng dành cho nhà cung cấp nước ngoài của Tổng cục Thuế.
Bước 4: Đăng ký phương pháp kê khai thuế GTGT
Thực hiện trên thuedientu.gdt.gov.vn. Doanh nghiệp FDI mới thành lập hầu hết chọn: phương pháp khấu trừ + kê khai theo quý.
| Phương pháp khấu trừ | Phương pháp trực tiếp | |
|---|---|---|
| Điều kiện | Doanh thu > 1 tỷ/năm hoặc đăng ký tự nguyện | Doanh thu ≤ 1 tỷ/năm |
| Ưu điểm | Được khấu trừ VAT đầu vào | Đơn giản, ít chứng từ |
| Kỳ kê khai | Tháng (nếu DT > 50 tỷ) hoặc Quý | Quý |
Bước 5: Phát hành hóa đơn điện tử
Bắt buộc với tất cả doanh nghiệp theo Nghị định 254/2026/NĐ-CP. Thực hiện theo 4 bước:
- Chọn nhà cung cấp dịch vụ hóa đơn: Viettel, VNPT, BKAV, Misa, Easyinvoice…
- Thiết lập mẫu hóa đơn (có mã hoặc không có mã cơ quan thuế)
- Nộp Thông báo đăng ký sử dụng hóa đơn điện tử lên cơ quan thuế
- Chờ cơ quan thuế chấp nhận trong 1–2 ngày làm việc → bắt đầu xuất hóa đơn được
Bước 6: Treo biển hiệu & đăng ký nộp thuế điện tử
Treo biển hiệu có đủ các thông tin sau tại trụ sở:
- Tên công ty
- Mã số thuế
- Địa chỉ trụ sở
Cơ quan thuế có thể xuống kiểm tra thực tế bất kỳ lúc nào, đặc biệt với doanh nghiệp FDI.
Không có biển hiệu hoặc trụ sở không có hoạt động → có thể bị khóa mã số thuế ngay lập tức.
Đăng ký nộp thuế điện tử để thanh toán thuế giá trị gia tăng, thuế thu nhập doanh nghiệp… trực tiếp từ tài khoản ngân hàng công ty.
Những việc phải làm sau khi nộp hồ sơ đăng ký thuế
Hoàn tất kê khai thuế lần đầu không có nghĩa là doanh nghiệp FDI đã hoàn thành toàn bộ nghĩa vụ. Có 4 công việc phải tiếp tục theo dõi ngay sau đó.
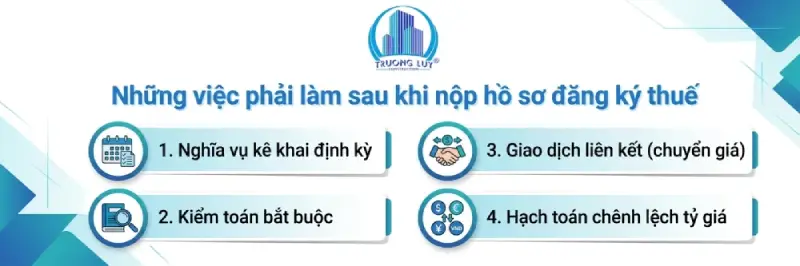
1. Nghĩa vụ kê khai định kỳ
Căn cứ Luật số 108/2025/QH15 (hiệu lực từ ngày 01/07/2026) và Nghị định 373/2025/NĐ-CP (hiệu lực từ ngày 14/02/2026), lịch kê khai định kỳ áp dụng cho doanh nghiệp FDI như sau:
| Loại thuế | Kỳ kê khai | Hạn nộp tờ khai | Hạn nộp tiền thuế |
| Thuế GTGT | Tháng | Ngày 20 tháng sau | Ngày 20 tháng sau |
| Thuế GTGT | Quý | Ngày cuối tháng đầu quý sau | Ngày cuối tháng đầu quý sau |
| Thuế TNDN tạm tính | Quý | Ngày cuối tháng đầu quý sau | Ngày cuối tháng đầu quý sau |
| Quyết toán thuế TNDN | Năm | Ngày 31/03 năm sau | Ngày 31/03 năm sau |
| Thuế TNCN | Tháng hoặc Quý* | Ngày 20 tháng sau / cuối tháng đầu quý sau | Trùng hạn nộp tờ khai |
Lưu ý về thuế TNCN: Nghị định 373/2025/NĐ-CP bổ sung quy định người nộp thuế thuộc diện khai thuế TNCN theo tháng, nếu đáp ứng điều kiện khai thuế GTGT theo quý, thì được lựa chọn khai thuế thu nhập cá nhân theo quý.
2. Kiểm toán bắt buộc
- 100% doanh nghiệp FDI phải nộp Báo cáo tài chính đã qua kiểm toán độc lập hàng năm
- Hạn chót: 31/03 của năm tiếp theo
3. Giao dịch liên kết (chuyển giá)
Áp dụng khi doanh nghiệp FDI có giao dịch với công ty mẹ hoặc công ty liên kết ở nước ngoài (mua bán, vay vốn, cung cấp dịch vụ):
- Phải lập Hồ sơ xác định giá giao dịch liên kết theo Nghị định 132/2020/NĐ-CP
- Luật Quản lý thuế 2025 bổ sung hai chương mới cần lưu ý:
- Chương IV: Hợp tác quốc tế & quản lý thuế quốc tế
- Quy định về Thuế tối thiểu toàn cầu
- Cơ chế MAP (thỏa thuận song phương) và APA (thỏa thuận trước về phương pháp định giá)
4. Hạch toán chênh lệch tỷ giá
- Mọi thu chi bằng ngoại tệ phát sinh chênh lệch tỷ giá phải hạch toán theo Thông tư 99/2025/TT-BTC
- Nếu phát sinh nghiệp vụ chưa có hướng dẫn trong Thông tư 99/2025 → vẫn được tham chiếu nguyên tắc từ Thông tư 200/2014
- Lưu ý đổi tên: “Bảng cân đối kế toán” → “Báo cáo tình hình tài chính” ảnh hưởng trực tiếp đến cách trình bày khi nộp cơ quan thuế và kiểm toán
- Đây là nghiệp vụ đặc thù, kế toán ít kinh nghiệm dễ mắc sai sót
Mức phạt khi chậm nộp hoặc nộp sai hồ sơ khai thuế
Căn cứ Nghị định 291/2026/NĐ-CP, mức phạt vi phạm hành chính về chậm nộp hồ sơ khai thuế như sau:
| Mức độ vi phạm | Mức phạt |
| Quá hạn 1–5 ngày, có tình tiết giảm nhẹ | Cảnh cáo |
| Quá hạn 1–30 ngày, không có tình tiết giảm nhẹ | 2.000.000 – 5.000.000 đồng |
| Quá hạn 31–60 ngày | 5.000.000 – 8.000.000 đồng |
| Quá hạn 61–90 ngày | 8.000.000 – 15.000.000 đồng |
| Quá hạn trên 90 ngày, có phát sinh số thuế phải nộp | 15.000.000 – 25.000.000 đồng |
Lưu ý thực tế: Nếu chưa hoàn thành khai thuế ban đầu, doanh nghiệp sẽ không thể nộp tờ khai định kỳ (do chưa có chữ ký số, tài khoản thuế điện tử). Các tờ khai định kỳ sẽ chậm nộp và bị phạt theo bảng trên.
Kết luận
Đăng ký thuế lần đầu là bước pháp lý bắt buộc để doanh nghiệp FDI được phép xuất hóa đơn và hoạt động hợp pháp tại Việt Nam. Toàn bộ quy trình gồm 7 bước, phải hoàn thành sớm nhất có thể sau khi nhận ERC. Riêng với doanh nghiệp FDI, có ba điểm khác biệt quan trọng so với doanh nghiệp nội địa: bắt buộc mở tài khoản DICA, bắt buộc kiểm toán báo cáo tài chính hàng năm, và phải lập hồ sơ giao dịch liên kết nếu có giao dịch với công ty mẹ nước ngoài.
Nếu nhà đầu tư cần hỗ trợ toàn bộ thủ tục kê khai thuế lần đầu, Trường Lũy cung cấp dịch vụ đăng ký thuế lần đầu cho doanh nghiệp FDI tại các tỉnh thành miền Nam Việt Nam, đặc biệt ở TP. Hồ Chí Minh.